IX. volebné obdobie · Vystúpenie v rozprave
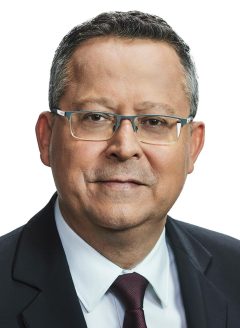
Ladislav Kamenický — vystúpenie v rozprave, 12. schôdza
· dĺžka 2 min · 12. schôdza
Nehovoril ako poslanec, ale ako člen vlády alebo pozvaný hosť. Presnú funkciu NR SR pri zázname neuvádza.
Načítavame záznam z archívu NR SR…
Video sa nepodarilo načítať. Archív NR SR býva pri starších záznamoch pomalý. alebo si vystúpenie pozri priamo na MediaPortáli ↗.
Záznam je z MediaPortálu Národnej rady. Originál na tv.nrsr.sk ↗
Video začína na začiatku bloku, nie na tomto rečníkovi
NR SR pre 3 vystúpení v tomto úseku uvádza jeden spoločný čas, nie čas každého rečníka zvlášť. Video sa preto spustí na začiatku úseku. Rečníci sa v ňom vystriedali v tomto poradí:
- Justín Sedlák Ako predkladateľ
- Andrej Danko Viedol schôdzu
- Ladislav Kamenický (toto vystúpenie) V rozprave
Poradie je zo zdroja. Presný čas jednotlivých rečníkov NR SR neuvádza, preto ho nedopočítavame — prepis nižšie patrí tomuto rečníkovi.
Prepis
Automatický prepis z MediaPortálu NR SR. Nie je overený a nesmie sa citovať ako doslovný výrok. Záväzný je záznam videa a oficiálny prepis rozpravy NR SR.
Ďakujem pekne, takže dnes sa budeme zaoberať asi siedmimi mojimi zákonmi, takže teším sa na korektnú debatu. V tomto návrhu zákona primárne sa preberá smernica Rady Európskej únie s cieľom umožniť malým podnikom od roku 2025 využívať oslobodenie od dane aj v inom členskom štáte ako v členskom štáte, v ktorom je usadený, ak bude spĺňať ustanovené podmienky. Zásadným spôsobom sa upravujú skutočnosti, na základe ktorých sa zdaniteľná osoba stáva platiteľom dane, ako aj práva a povinnosti týchto platiteľov dani, ktorí nespĺňali zákonnú registračnú povinnosť. Tu chcem povedať, že v podstate sa bude spočítavať celková suma obratov do, až od 1. 1. nasledujúceho roku s tým, že maximálna suma je 50-tisíc eur, dokedy nie je platca DPH, s tým, že s tým, že potom v rámci, ak teda nepresiahne určitý obrat ešte v rámci toho roku, tak až od 1. 1. bude mať registračnú povinnosť. Nastávajú podmienky a pravidlá uplatňovania samozdanenia pri dovozu tovaru do tuzemska tak, aby tento inštitút mohol byť od roku 2025 uplatňovaný vybranými platiteľmi dane, ktorí dávajú dostatočné materiálne záruky o spoľahlivosti. Tu chcem upozorniť, toto je už dávno nejaký cieľ ministerstva financií, ktorý sa nikdy nesplnil, len sme si dali do, do, samozrejme stojí to, viaže to nejaké finančné prostriedky zo štátnych finančných aktív, ale chceme k tomu pristúpiť a hlavne voči tým spoľahlivým subjektom, ktoré si plnia svoje povinnosti pri dovoze tovaru. Dávali sme tam posun z hľadiska nejakej inej úpravy systémov tak, aby sa táto povinnosť dokázala splniť. Čiže od 1 . 7., časť od 1. 7. 2025 a ďalšia často od 1. 1. 2026. Upravujú sa iné oblasti zákona o DPH, napríklad podmienky uplatňovania zníženej sadzby dane na dodanie a uskutočnenie sociálnymi podnikmi. Pokiaľ ide o ďalšie zákony, vládnym návrhom sa upravujú ustanovenie zákona o používaní elektronických registračných pokladníc v daňovom poriadku s cieľom podporiť dobrovoľné plnenie daňovým povinností, znižuje sa, znižuje sa výška úroku za odklad platenia dane a platenie v splátkach. Zatiaľ toľko na úvod, ďakujem pekne.
Priradené podľa zhody mena. MediaPortál pri tomto zázname neuviedol oficiálne PoslanecID.
O čom sa v ten deň rokovalo
Program schôdze v deň tohto vystúpenia. Neznamená to, že poslanec hovoril práve o týchto návrhoch — je to kontext, o čom v ten deň rokovala Národná rada.
- Tlač 199 Vládny návrh zákona o mimoriadnych opatreniach pre strategické investície a pre výstavbu transeurópskej…
- Tlač 229 Vládny návrh zákona, ktorým sa mení zákon č. 305/2005 Z. z. o sociálnoprávnej ochrane detí a o…
- Tlač 224 Vládny návrh zákona, ktorým sa mení a dopĺňa zákon č. 343/2015 Z. z. o verejnom obstarávaní a o zmene a…
- Tlač 53 Vládny návrh zákona o ochrane spotrebiteľa a o zmene a doplnení niektorých zákonov - druhé čítanie.
- Tlač 213 Vládny návrh zákona, ktorým sa mení a dopĺňa zákon č. 250/2012 Z. z. o regulácii v sieťových odvetviach…
- Tlač 135 Vládny návrh zákona, ktorým sa menia a dopĺňajú niektoré zákony v súvislosti so zlepšovaním…
V ten deň sa hlasovalo o 17 návrhoch, ukazujeme prvých 6.
Ďalšie vystúpenia toho istého rečníka
- Iné vystúpenie · 61. schôdza · 13. 10. 2026 · 2 min
- Iné vystúpenie · 61. schôdza · 13. 10. 2026 · 10 min
- Faktická poznámka · 61. schôdza · 7. 10. 2026 · 1 min
- Vystúpenie v rozprave · 61. schôdza · 7. 10. 2026 · 36 min
- Iné vystúpenie · 61. schôdza · 7. 10. 2026 · 10 min
- Vystúpenie v rozprave · 61. schôdza · 6. 10. 2026 · 17 min
- Iné vystúpenie · 61. schôdza · 6. 10. 2026 · 3 min
- Iné vystúpenie · 61. schôdza · 25. 9. 2026 · 1 min
Zdroj: MediaPortál Národnej rady Slovenskej republiky · ID vystúpenia: 319316 · Otvoriť originál ↗ · dáta stiahnuté 22. 8. 2026